
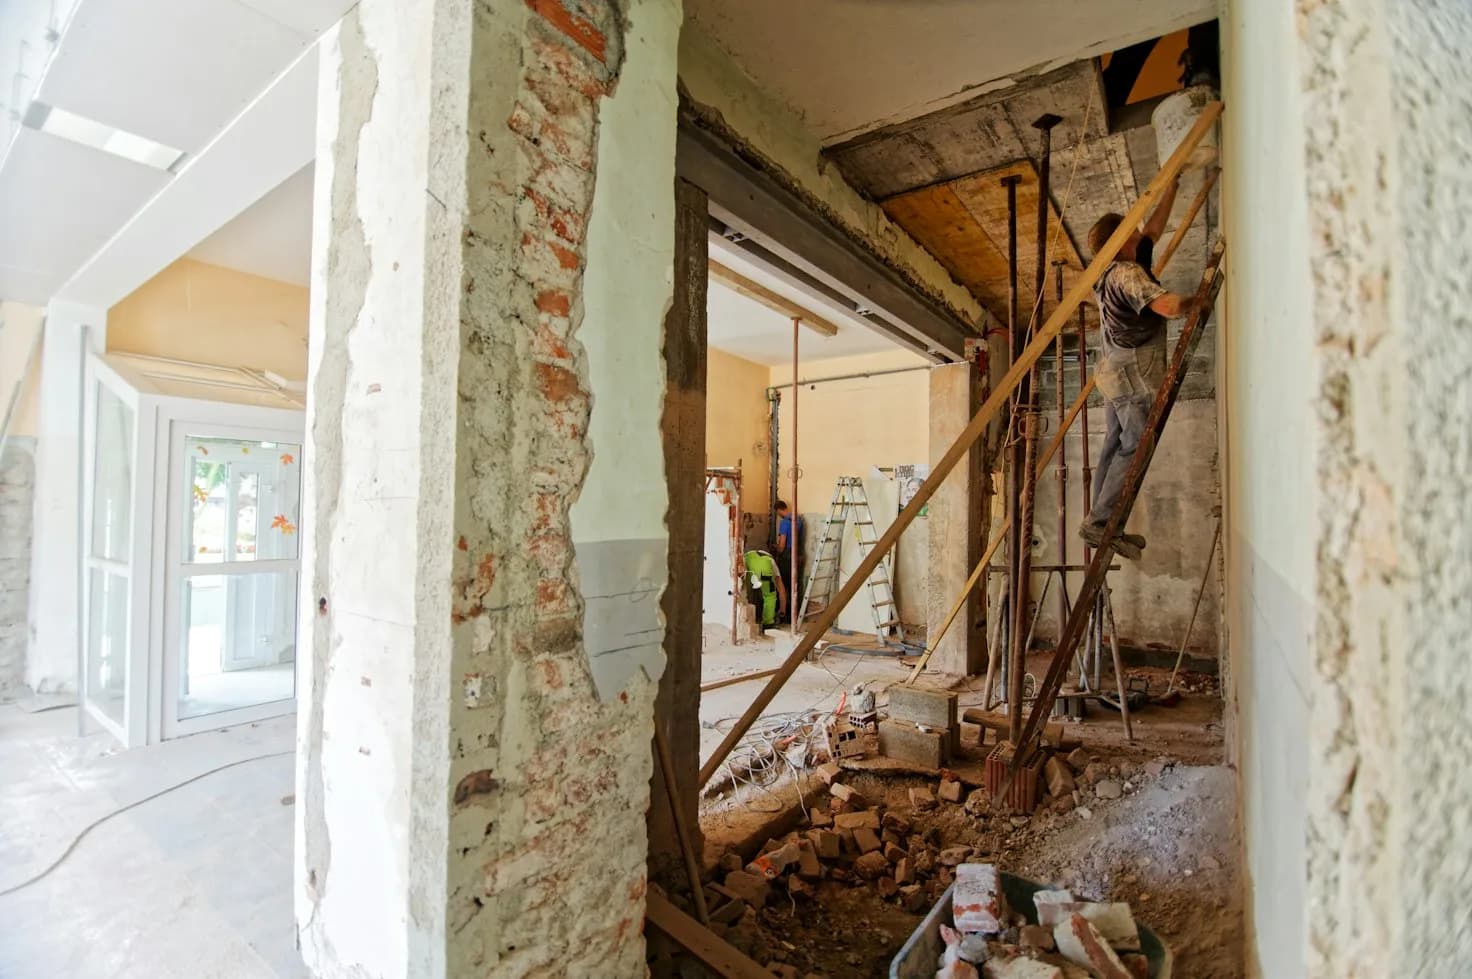
Assurance dommages ouvrage particulier : construisez et rénovez protégé
Vous faites construire ou rénover votre maison ? L'assurance dommages ouvrage est obligatoire pour tout maître d'ouvrage particulier. Elle préfinance la réparation des désordres de nature décennale, sans attendre que les responsabilités soient établies, et protège ainsi votre bien et votre famille.
Une obligation légale avant l'ouverture du chantier
La loi Spinetta du 4 janvier 1978, codifiée à l'article L.242-1 du Code des assurances, impose au maître d'ouvrage de souscrire une assurance dommages ouvrage avant l'ouverture du chantier. Que votre projet soit une construction de maison, une extension ou une rénovation du gros œuvre, la garantie doit être en place dès le premier coup de pioche. À défaut, vous devriez financer seul les réparations.
Que couvre la dommages ouvrage pour un particulier ?
- Désordres de nature décennale : atteinte à la solidité de l'ouvrage ou impropriété à sa destination.
- Préfinancement des travaux : l'indemnisation est engagée sans recherche préalable de responsabilité.
- Protection pendant dix ans : la garantie s'applique dans les dix ans suivant la réception des travaux.
Un chantier, une revente : pensez à la garantie décennale
En cas de sinistre, vous bénéficiez d'un cadre protecteur : l'assureur notifie sa position dans les 60 jours suivant l'expertise, puis verse son offre d'indemnité dans les 90 jours. Il se retourne ensuite contre les constructeurs au titre de leur garantie décennale. Cette protection préserve votre logement et rassure les acquéreurs lors de la revente : un bien couvert est un véritable argument de confiance.
Pour un particulier, la dommages ouvrage est donc bien plus qu'une formalité : c'est la clé d'un projet de construction ou de rénovation mené couvert. Nos courtiers vous accompagnent dans le choix et la mise en place de votre assurance dommages ouvrage particulier, en amont des travaux.
Questions fréquentes
Les réponses aux questions les plus posées sur cette assurance.
L'assurance dommages ouvrage doit impérativement être souscrite avant l'ouverture du chantier, conformément à la loi Spinetta du 4 janvier 1978 et à l'article L.242-1 du Code des assurances. Cette exigence s'applique à la construction, à l'extension comme à la rénovation du gros œuvre. Si des travaux ont déjà commencé, l'assureur peut refuser de couvrir le sinistre, laissant le maître d'ouvrage financer seul les réparations.
Le régime de la dommages ouvrage est encadré. Après expertise, l'assureur notifie sa position sur le principe de la garantie dans un délai de 60 jours, puis verse son offre d'indemnité dans les 90 jours. L'indemnisation est engagée sans attendre que les responsabilités des constructeurs soient établies. L'assureur se retourne ensuite contre les responsables au titre de leur garantie décennale. Ces délais permettent de financer rapidement les travaux de réparation.
La liste dépend du contrat, mais préparez en général : une pièce d'identité en cours de validité, un justificatif de domicile de moins de trois mois, un RIB et, selon l'assurance, votre carte grise et votre permis de conduire (auto, deux-roues), votre bail ou votre taxe foncière (habitation, loyers impayés), vos devis et plans de travaux (dommages ouvrage) ou votre avis d'imposition. Votre conseiller Klas Assur vous transmet la liste exacte et vous aide à constituer le dossier.
Les modalités précises figurent dans vos conditions générales. Pour de nombreux contrats d'assurance des particuliers, la loi Hamon du 17 mars 2014 permet de résilier dans les quatorze jours suivant la souscription, puis à tout moment après la première année, sans frais ni pénalité. La demande s'effectue par lettre recommandée (ou tout support durable équivalent) adressée à l'assureur, qui confirme la date de fin. Les complémentaires santé sont résiliables à tout moment après la première année depuis 2020. Pour les contrats d'obsèques, de prévoyance ou d'assurance emprunteur, des règles propres s'appliquent : vérifiez votre échéance et le préavis contractuel.
Les délais sont fixés au contrat et varient selon la nature du sinistre. Déclarez toujours les faits dès que possible, en conservant constats, photos, factures et certificats médicaux. À titre indicatif : deux jours ouvrés en matière de vol, cinq jours en général pour un accident ou un dégât des eaux, et dix jours suivant la publication de l'arrêté de catastrophe naturelle au Journal officiel pour ce type d'événement. Un retard injustifié peut réduire l'indemnisation, surtout lorsque l'assureur n'a pas pu constater les dommages.