
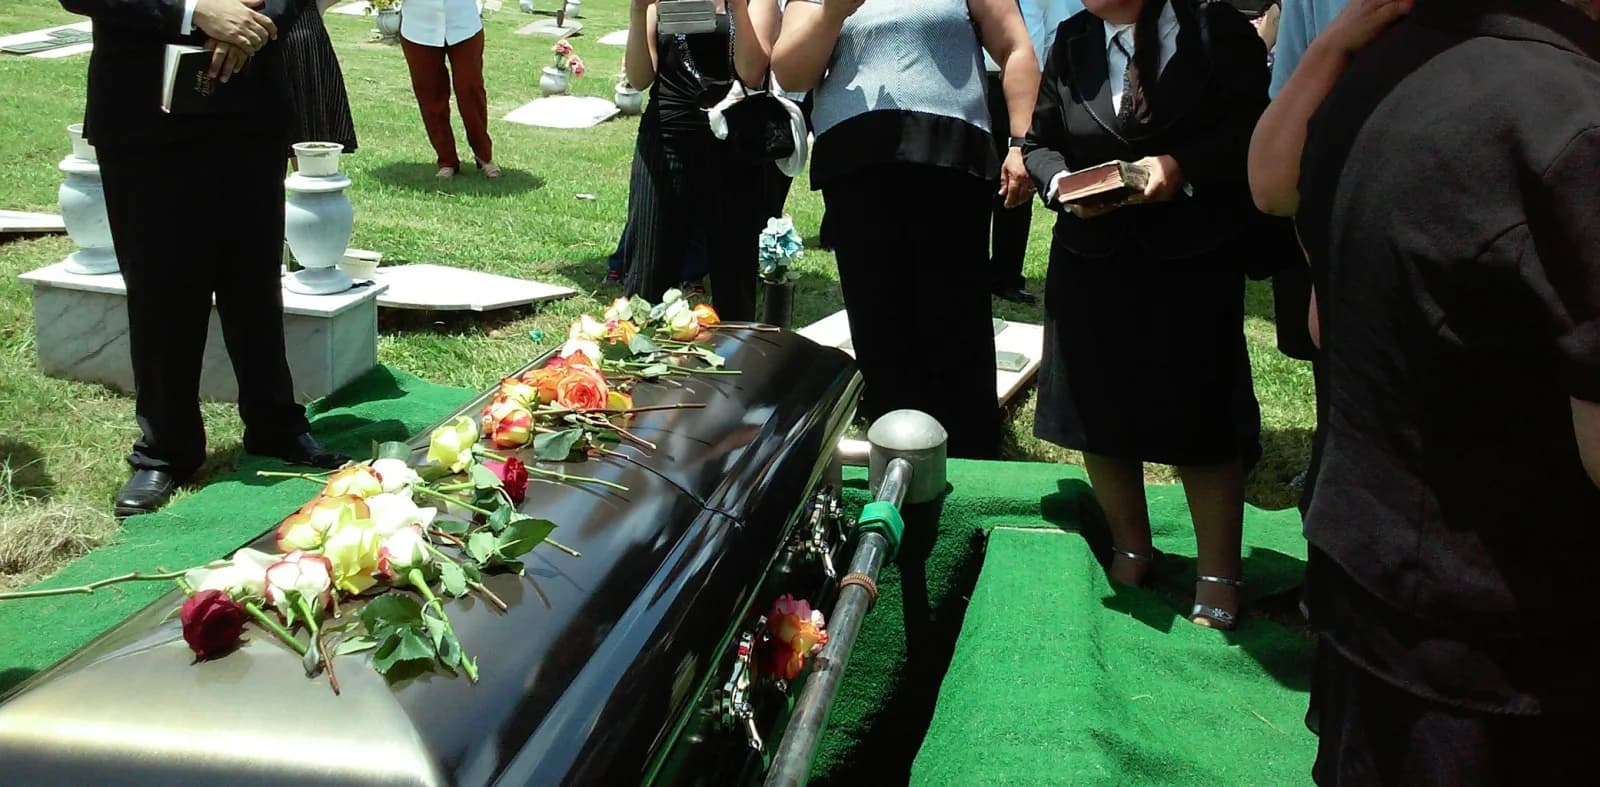
Assurance obsèques : organisez et financez vos funérailles à l'avance
L'assurance obsèques permet de préparer et de financer l'organisation de ses funérailles, afin d'épargner cette charge à ses proches au moment le plus difficile. Le coût moyen d'une inhumation ou d'une crémation, hors concession, dépasse plusieurs milliers d'euros et augmente régulièrement. En anticipant, vous choisissez vous-même le déroulement des obsèques et vous évitez à votre famille une avance de trésorerie et des démarches complexes.
Deux formules pour financer ses obsèques
- Contrat en capital : un capital est versé aux bénéficiaires désignés, qui organisent librement les funérailles.
- Contrat en prestations : l'assureur prend directement en charge l'organisation définie au contrat (préparation, cercueil, chambre funéraire, transport, marbrerie ou crémation).
Les garanties et services associés
Au-delà du financement, ces contrats incluent souvent une assistance aux proches, une ligne d'écoute psychologique, la prise en charge des frais de dossier ou de rapatriement, et la possibilité d'adapter le contrat en cas de déménagement ou de changement de volontés. La désignation de bénéficiaires précisément rédigée est une étape essentielle : elle permet de sécuriser le versement du capital.
Bon à savoir avant de souscrire
La plupart des contrats prévoient un délai de carence d'environ un an pour les décès liés à une maladie, ainsi qu'un âge limite d'adhésion et un questionnaire de santé selon les formules. Certains contrats dits « sans questionnaire médical » existent, avec des plafonds de capital réduits. Côté fiscalité, le capital versé aux bénéficiaires d'un contrat obsèques peut être exonéré de droits de succession sous conditions prévues à l'article 990 I du Code général des impôts ; renseignez-vous sur votre situation.
Anticiper n'est pas morbide : c'est un acte de protection envers vos proches. Demandez votre devis d'assurance obsèques et comparez les formules en capital et en prestations.
Questions fréquentes
Les réponses aux questions les plus posées sur cette assurance.
Le contrat en capital prévoit le versement d'une somme d'argent aux bénéficiaires désignés, qui organisent et financent librement les funérailles. Le contrat en prestations définit à l'avance les prestations prises en charge par l'assureur (cercueil, chambre funéraire, transport, marbrerie ou crémation) et règle directement le prestataire. Le premier offre plus de liberté, le second sécurise l'organisation et protège les proches des démarches.
La plupart des contrats prévoient un délai de carence, souvent d'environ un an, pour les décès liés à une maladie, ainsi qu'un âge limite d'adhésion et parfois un questionnaire de santé. Le capital versé aux bénéficiaires d'un contrat obsèques peut être exonéré de droits de succession dans les conditions prévues à l'article 990 I du Code général des impôts. Renseignez-vous sur votre situation et sur les clauses bénéficiaires avant de souscrire.
La liste dépend du contrat, mais préparez en général : une pièce d'identité en cours de validité, un justificatif de domicile de moins de trois mois, un RIB et, selon l'assurance, votre carte grise et votre permis de conduire (auto, deux-roues), votre bail ou votre taxe foncière (habitation, loyers impayés), vos devis et plans de travaux (dommages ouvrage) ou votre avis d'imposition. Votre conseiller Klas Assur vous transmet la liste exacte et vous aide à constituer le dossier.
Les modalités précises figurent dans vos conditions générales. Pour de nombreux contrats d'assurance des particuliers, la loi Hamon du 17 mars 2014 permet de résilier dans les quatorze jours suivant la souscription, puis à tout moment après la première année, sans frais ni pénalité. La demande s'effectue par lettre recommandée (ou tout support durable équivalent) adressée à l'assureur, qui confirme la date de fin. Les complémentaires santé sont résiliables à tout moment après la première année depuis 2020. Pour les contrats d'obsèques, de prévoyance ou d'assurance emprunteur, des règles propres s'appliquent : vérifiez votre échéance et le préavis contractuel.
Les délais sont fixés au contrat et varient selon la nature du sinistre. Déclarez toujours les faits dès que possible, en conservant constats, photos, factures et certificats médicaux. À titre indicatif : deux jours ouvrés en matière de vol, cinq jours en général pour un accident ou un dégât des eaux, et dix jours suivant la publication de l'arrêté de catastrophe naturelle au Journal officiel pour ce type d'événement. Un retard injustifié peut réduire l'indemnisation, surtout lorsque l'assureur n'a pas pu constater les dommages.