
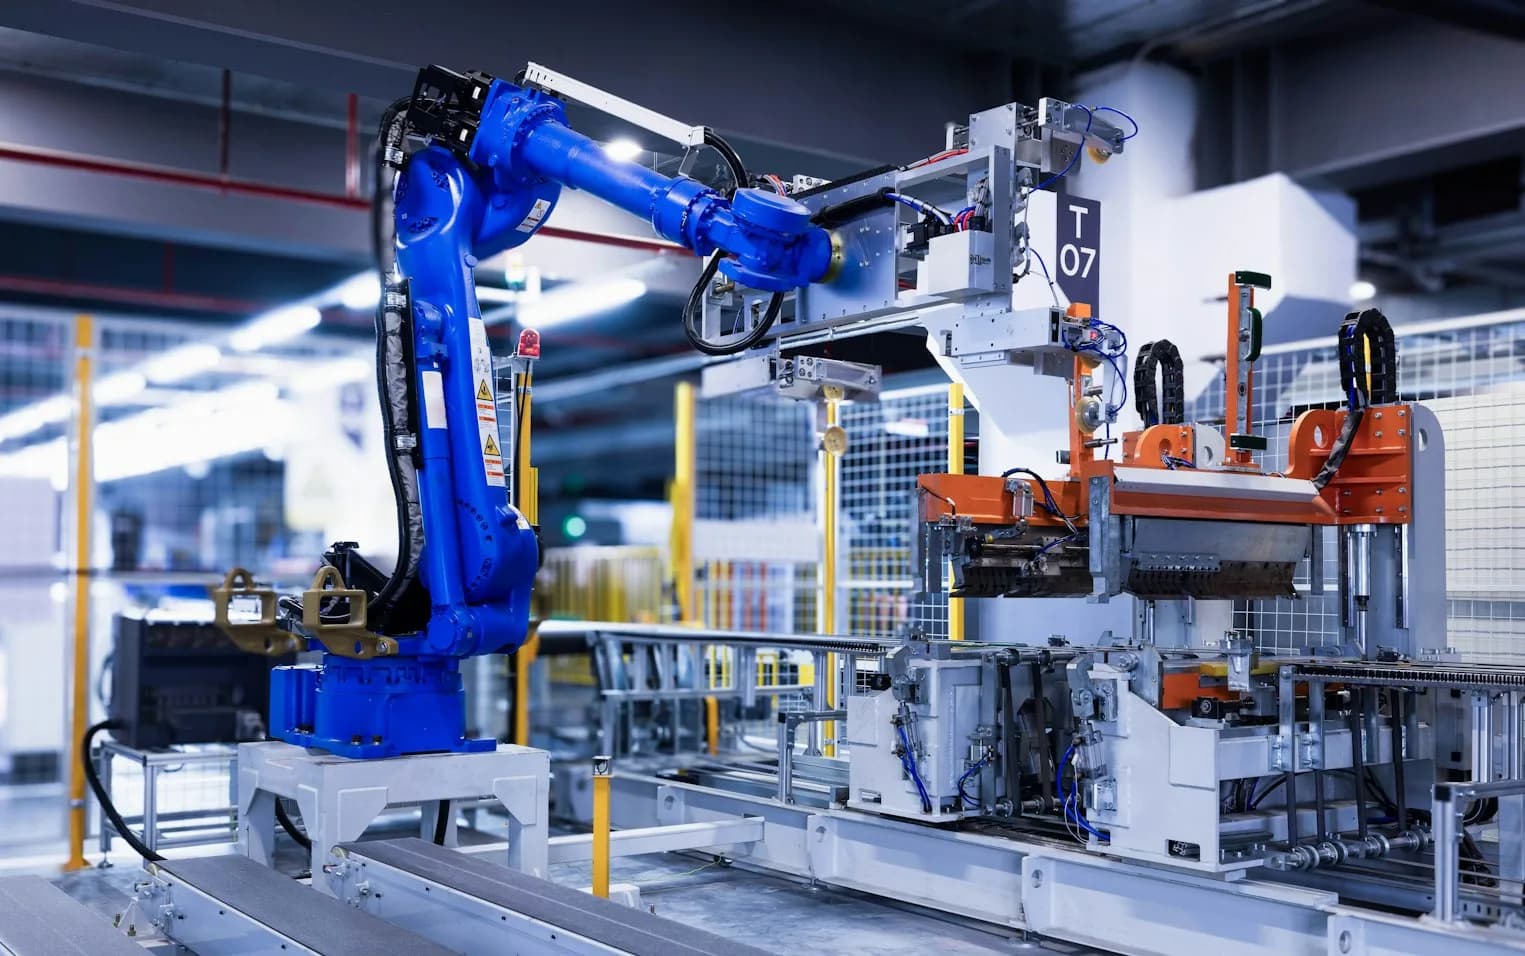
Assurance bris de machine : protégez vos équipements industriels
L'assurance bris de machine couvre les dommages accidentels subis par les machines, équipements et installations de production de votre entreprise. Une panne soudaine, un court-circuit, une surtension ou une erreur de manipulation peut immobiliser une ligne entière et entraîner des pertes bien supérieures au coût de la réparation. Cette garantie technique, souvent absente des contrats multirisques classiques, comble une lacune majeure pour les activités industrielles et artisanales.
Les dommages couverts
- Casse et dommages accidentels : choc, chute, bris interne ou rupture imprévisible d'un organe mécanique.
- Pannes électriques et courts-circuits : surtensions, foudre, défaillance de composants électroniques.
- Erreur de conduite ou de manipulation : mauvaise utilisation par un opérateur ou un prestataire.
- Dégâts des eaux et incendie sur machines : dommages aux équipements de production.
- Frais de réparation, de remplacement et de dépannage : remise en état, pièces, main-d'œuvre et expertise.
Les garanties complémentaires recommandées
La garantie pertes d'exploitation consécutive au bris de machine prend en charge la marge perdue pendant l'arrêt. Peuvent s'ajouter la couverture des frais de dépannage d'urgence, le prêt de matériel, la garantie des biens loués ou loués-financés, et la prise en charge de la vétusté et de la remise en état des locaux. Pour les équipements sensibles, une maintenance préventive est souvent exigée par l'assureur.
Bon à savoir avant de souscrire
Deux logiques s'opposent : l'assurance bris de machine couvre les dommages accidentels, tandis que la garantie constructeur ou un contrat de maintenance couvre l'usure normale et l'obsolescence. Déclarez la liste des équipements, leur valeur à neuf, leur année et leur usage. Vérifiez les franchises, les exclusions (usure, défaut d'entretien, pièces d'usure) et la vétusté appliquée. Une expertise préalable permet souvent d'obtenir une couverture plus fidèle à votre parc.
Un arrêt de production coûte toujours plus cher que la réparation. Demandez votre devis bris de machine et sécurisez votre outil de travail.
Questions fréquentes
Les réponses aux questions les plus posées sur cette assurance.
La garantie constructeur et le contrat de maintenance couvrent les défauts d'origine, l'usure normale et les interventions préventives. L'assurance bris de machine couvre les dommages accidentels et soudains : choc, court-circuit, surtension, erreur de manipulation, dégâts des eaux. Les deux logiques sont complémentaires ; une pièce usée ou un défaut de maintenance reste exclu de l'assurance.
Non, elles constituent une garantie distincte qui doit être souscrite séparément. Le bris de machine indemnise la réparation ou le remplacement de l'équipement ; la garantie pertes d'exploitation consécutive prend en charge la marge perdue et les frais supplémentaires pendant l'arrêt de production. Pour une activité industrielle, cette extension est souvent essentielle car l'immobilisation coûte plus cher que la machine elle-même.
Pour établir un devis professionnel, préparez : un extrait Kbis ou un avis de situation SIRENE, une pièce d'identité du dirigeant, vos statuts, votre dernier bilan et compte de résultat, votre effectif et votre chiffre d'affaires, ainsi que les éléments propres au risque (liste des véhicules, machines, locaux, marchandises transportées, etc.). Un relevé de sinistralité et votre précédente attestation d'assurance facilitent la comparaison. Votre courtier vous indique la liste adaptée à votre activité et à votre contrat.
La résiliation d'un contrat d'assurance professionnelle obéit aux conditions prévues au contrat et au Code des assurances. Le plus souvent, la demande doit être adressée à l'assureur par lettre recommandée avant l'échéance annuelle, en respectant un préavis (fréquemment deux à trois mois). À défaut de résiliation dans les formes et délais, le contrat est tacitement reconduit pour une nouvelle période. Anticipez votre échéance et demandez à votre courtier un accompagnement écrit afin de sécuriser la date de fin et la continuité de votre couverture.
Déclarez le sinistre dès que vous en avez connaissance, en respectant les délais fixés au contrat. Conservez toutes les pièces : constat, photos, factures, rapports d'expertise et courriers. En matière de vol, la déclaration est généralement attendue dans les deux jours ouvrés ; pour une catastrophe naturelle, dix jours après la publication de l'arrêté au Journal officiel. En cas de cyberattaque, prévenez immédiatement votre assureur et ne restaurez pas les systèmes sans précaution afin de préserver les preuves. Un retard non justifié peut entraîner une réduction d'indemnité.