
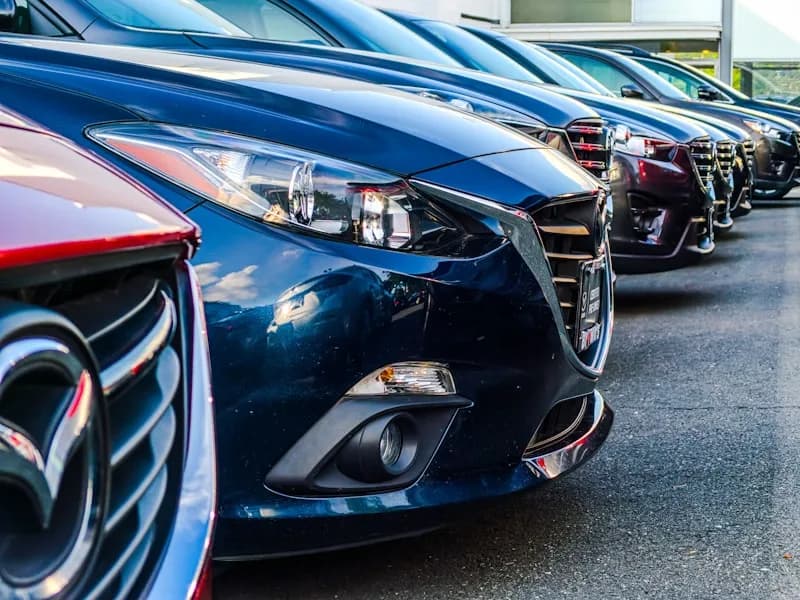
Assurance flotte automobile : un contrat unique pour tous vos véhicules
L'assurance flotte automobile regroupe sous un contrat unique l'ensemble des véhicules d'une entreprise : voitures de service, utilitaires, camions, engins, deux-roues ou véhicules de direction. Elle offre une gestion centralisée, des conditions tarifaires préférentielles et une couverture homogène pour tous les collaborateurs. Dès qu'une entreprise dispose de plusieurs véhicules, la formule flotte devient plus avantageuse qu'une multitude de contrats individuels.
Les garanties d'une assurance flotte
- Responsabilité civile : couverture obligatoire de chaque véhicule pour les dommages causés aux tiers.
- Dommages tous accidents et tous risques : réparation ou remplacement selon les formules retenues par catégorie.
- Vol, incendie, bris de glace et catastrophes : garanties de base étendues à l'ensemble du parc.
- Protection du conducteur : garantie corporelle pour les collaborateurs et les passagers.
- Assistance et véhicule de remplacement : continuité d'activité en cas d'immobilisation.
Les avantages d'un contrat flotte
Un seul interlocuteur, une échéance unique, des attestations centralisées et un suivi simplifié : la gestion administrative est allégée. La mutualisation du risque permet souvent d'obtenir un meilleur tarif et une personnalisation par catégorie de véhicules. Certains contrats intègrent des outils de prévention et un accompagnement en matière de sécurité routière.
Bon à savoir avant de souscrire
La tarification dépend du nombre de véhicules, de leur usage, du kilométrage annuel et du coefficient de sinistralité du parc. Déclarez tous les conducteurs autorisés, y compris les salariés qui utilisent leur véhicule personnel dans un cadre professionnel, et signalez tout changement dans la composition du parc. Vérifiez les franchises par catégorie, les plafonds et les conditions d'indemnisation en valeur à neuf ou vétusté. Un suivi régulier des sinistres permet de piloter la prime d'année en année.
Un parc bien géré est un parc mieux assuré. Demandez votre devis d'assurance flotte automobile et optimisez la gestion de vos véhicules professionnels.
Questions fréquentes
Les réponses aux questions les plus posées sur cette assurance.
Il n'existe pas de seuil légal, mais les assureurs réservent généralement les contrats de flotte aux entreprises gérant à partir de trois à cinq véhicules. En dessous, des contrats individuels peuvent être plus avantageux. La formule flotte devient intéressante dès que la gestion de plusieurs contrats devient complexe, car elle centralise les attestations, les échéances et le suivi des sinistres.
La prime dépend du nombre et du type de véhicules, de leur usage, du kilométrage annuel, des conducteurs autorisés et du coefficient de sinistralité global du parc. Les assureurs appliquent des franchises par catégorie de véhicules et peuvent moduler la tarification selon les résultats de l'année. Déclarez tout changement dans la composition du parc pour maintenir une couverture cohérente et éviter les litiges.
Pour établir un devis professionnel, préparez : un extrait Kbis ou un avis de situation SIRENE, une pièce d'identité du dirigeant, vos statuts, votre dernier bilan et compte de résultat, votre effectif et votre chiffre d'affaires, ainsi que les éléments propres au risque (liste des véhicules, machines, locaux, marchandises transportées, etc.). Un relevé de sinistralité et votre précédente attestation d'assurance facilitent la comparaison. Votre courtier vous indique la liste adaptée à votre activité et à votre contrat.
La résiliation d'un contrat d'assurance professionnelle obéit aux conditions prévues au contrat et au Code des assurances. Le plus souvent, la demande doit être adressée à l'assureur par lettre recommandée avant l'échéance annuelle, en respectant un préavis (fréquemment deux à trois mois). À défaut de résiliation dans les formes et délais, le contrat est tacitement reconduit pour une nouvelle période. Anticipez votre échéance et demandez à votre courtier un accompagnement écrit afin de sécuriser la date de fin et la continuité de votre couverture.
Déclarez le sinistre dès que vous en avez connaissance, en respectant les délais fixés au contrat. Conservez toutes les pièces : constat, photos, factures, rapports d'expertise et courriers. En matière de vol, la déclaration est généralement attendue dans les deux jours ouvrés ; pour une catastrophe naturelle, dix jours après la publication de l'arrêté au Journal officiel. En cas de cyberattaque, prévenez immédiatement votre assureur et ne restaurez pas les systèmes sans précaution afin de préserver les preuves. Un retard non justifié peut entraîner une réduction d'indemnité.