
Assurance dommages ouvrage entreprise : sécurisez vos opérations de construction
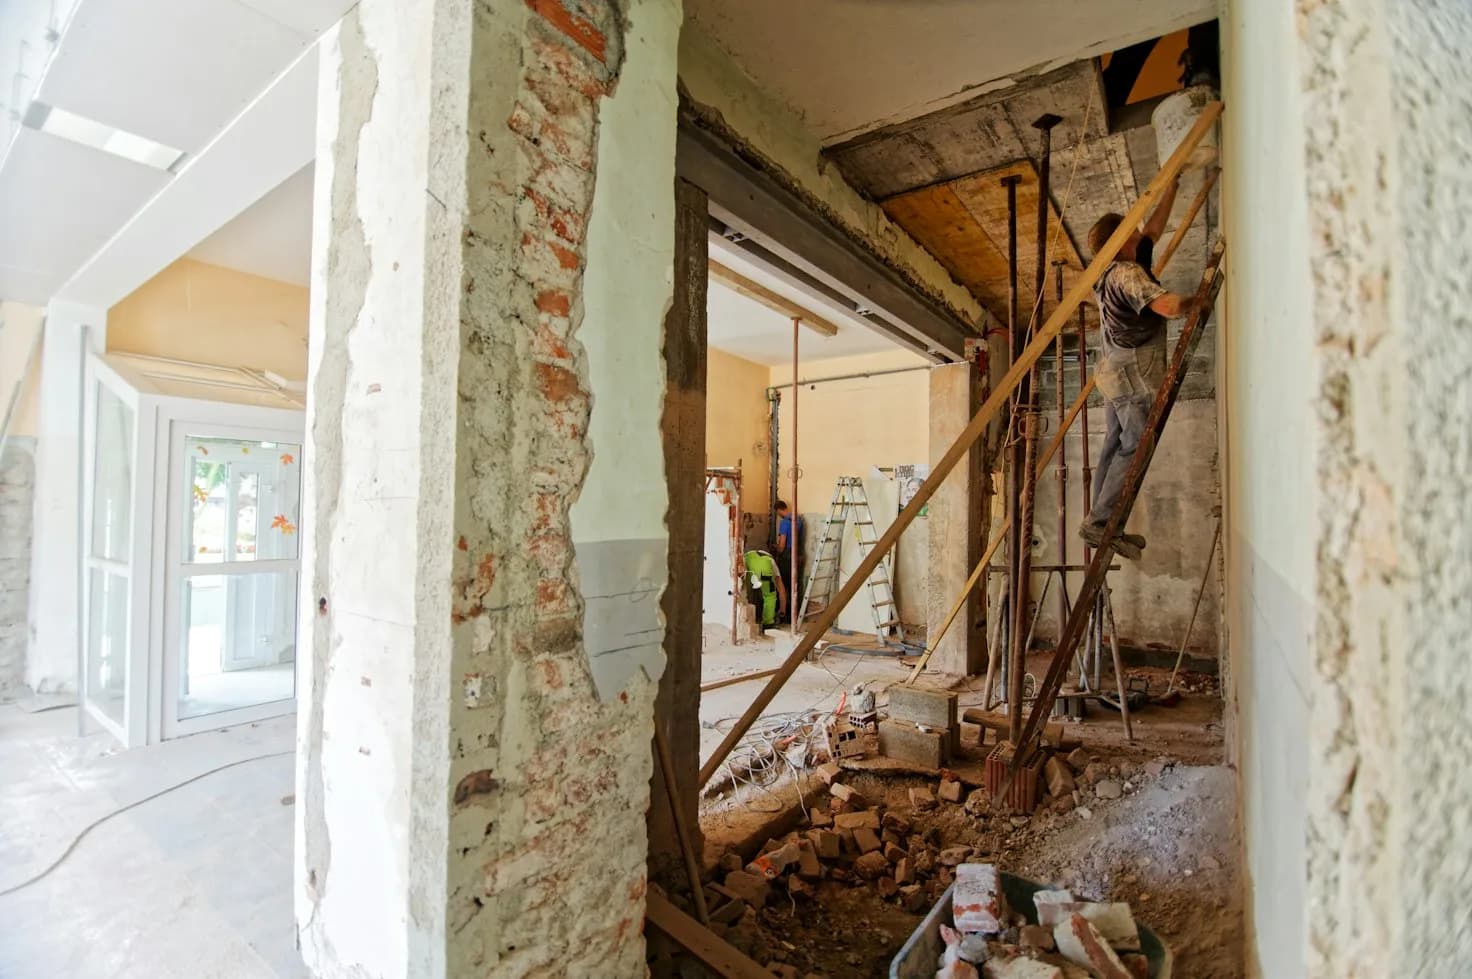
Promoteurs immobiliers, constructeurs de maisons individuelles, SCI, syndics de copropriété ou marchands de biens : l'assurance dommages ouvrage entreprise protège votre opération. Elle prend en charge le préfinancement des réparations des désordres de nature décennale, sans recherche préalable de responsabilité, et sécurise votre bilan comme votre calendrier.
Une obligation légale pour tout maître d'ouvrage professionnel
La loi Spinetta du 4 janvier 1978 et l'article L.242-1 du Code des assurances imposent cette assurance construction à tout maître d'ouvrage. Elle doit être souscrite avant l'ouverture du chantier, qu'il s'agisse d'une construction, d'une extension ou d'une rénovation du gros œuvre. La conformité de vos marchés et de vos appels d'offres en dépend : partenaires et financeurs exigent une attestation en règle.
Ce que couvre la dommages ouvrage en entreprise
- Désordres de nature décennale : atteinte à la solidité de l'ouvrage ou impropriété à sa destination.
- Préfinancement des réparations : l'assureur engage l'indemnisation sans attendre l'établissement des responsabilités.
- Garantie de dix ans : couverture des désordres survenant dans les dix ans suivant la réception des travaux.
- Gestion des recours : après indemnisation, l'assureur se retourne contre les constructeurs au titre de la garantie décennale.
Sécuriser une opération immobilière de bout en bout
En cas de sinistre, l'assureur notifie sa position dans les 60 jours suivant l'expertise, puis dispose de 90 jours pour présenter son offre d'indemnité. Pour un promoteur immobilier, un constructeur ou une SCI, cette avance de trésorerie évite d'immobiliser des fonds et limite l'interruption du chantier. Le recours ultérieur contre les constructeurs préserve l'équilibre économique de l'opération.
Au-delà de l'obligation légale, la dommages ouvrage est un véritable outil de conformité et de crédibilité professionnelle. Nos courtiers accompagnent les maîtres d'ouvrage professionnels dans l'analyse de leurs risques, la souscription avant travaux et la gestion des sinistres, pour chaque programme de construction ou de rénovation.
Questions fréquentes
Les réponses aux questions les plus posées sur cette assurance.
Avant l'ouverture du chantier. La loi Spinetta du 4 janvier 1978 et l'article L.242-1 du Code des assurances imposent cette assurance à tout maître d'ouvrage, y compris professionnel (promoteur, constructeur, SCI, marchand de biens). Vos marchés et appels d'offres l'exigent. Souscrire après le début des travaux expose à un refus de garantie et à une prise en charge personnelle des réparations décennales.
L'assureur notifie sa position sur le principe de la garantie dans un délai de 60 jours suivant l'expertise, puis présente son offre d'indemnité dans les 90 jours. Cette avance de trésorerie évite au maître d'ouvrage d'immobiliser des fonds et limite l'interruption du chantier. L'assureur engage ensuite un recours contre les constructeurs responsables au titre de leur garantie décennale, sans préjudice pour l'indemnisation de la victime.
Pour établir un devis professionnel, préparez : un extrait Kbis ou un avis de situation SIRENE, une pièce d'identité du dirigeant, vos statuts, votre dernier bilan et compte de résultat, votre effectif et votre chiffre d'affaires, ainsi que les éléments propres au risque (liste des véhicules, machines, locaux, marchandises transportées, etc.). Un relevé de sinistralité et votre précédente attestation d'assurance facilitent la comparaison. Votre courtier vous indique la liste adaptée à votre activité et à votre contrat.
La résiliation d'un contrat d'assurance professionnelle obéit aux conditions prévues au contrat et au Code des assurances. Le plus souvent, la demande doit être adressée à l'assureur par lettre recommandée avant l'échéance annuelle, en respectant un préavis (fréquemment deux à trois mois). À défaut de résiliation dans les formes et délais, le contrat est tacitement reconduit pour une nouvelle période. Anticipez votre échéance et demandez à votre courtier un accompagnement écrit afin de sécuriser la date de fin et la continuité de votre couverture.
Déclarez le sinistre dès que vous en avez connaissance, en respectant les délais fixés au contrat. Conservez toutes les pièces : constat, photos, factures, rapports d'expertise et courriers. En matière de vol, la déclaration est généralement attendue dans les deux jours ouvrés ; pour une catastrophe naturelle, dix jours après la publication de l'arrêté au Journal officiel. En cas de cyberattaque, prévenez immédiatement votre assureur et ne restaurez pas les systèmes sans précaution afin de préserver les preuves. Un retard non justifié peut entraîner une réduction d'indemnité.